いまの売上と経費を入れると、個人事業主のまま続けた場合と法人化した場合の手残りを比較します。法人化したほうが得になる場合は、手元に残る額が最大になる役員報酬も計算します。
「利益がいくらになったら法人化すべきか」の分岐点も、いまの経費率のまま売上を動かして自動で探します。
社会保険料・自治体の差・個別の節税策により実際の額は変わります。
法人化は税額だけで決めるものではありません。判断は税理士にご相談ください。
計算は令和8年(2026年)の制度に基づいています。
詳細設定(国民健康保険・法人の実効税率)
入力を変えると自動で再計算されます
この計算で見てほしいところ
法人化の損得を決めるのは社会保険料
法人化すると、役員1人でも社会保険(健康保険・厚生年金)への加入が義務になります。料率は合計で約28.7%(40歳以上は約30.4%)で、会社と本人で折半しますが、1人会社ではどちらも実質は自分の負担です。
国民年金(年215,040円)と国民健康保険より重くなるケースが多く、ここが法人化のハードルになります。法人税率だけ見て判断すると間違えます。
役員報酬は「低いほど得」ではない
役員報酬を下げれば社会保険料と所得税は減りますが、その分の利益は法人に残り、法人税がかかります。そして法人に残した利益を個人に移すには、配当や退職金として改めて課税されます。
このツールでは、手元に残る合計が最大になる役員報酬を1万円単位で探しています。また「生活に必要な年収」を下限として指定できます。役員報酬を生活費より下げると、会社にお金があっても使えないためです。
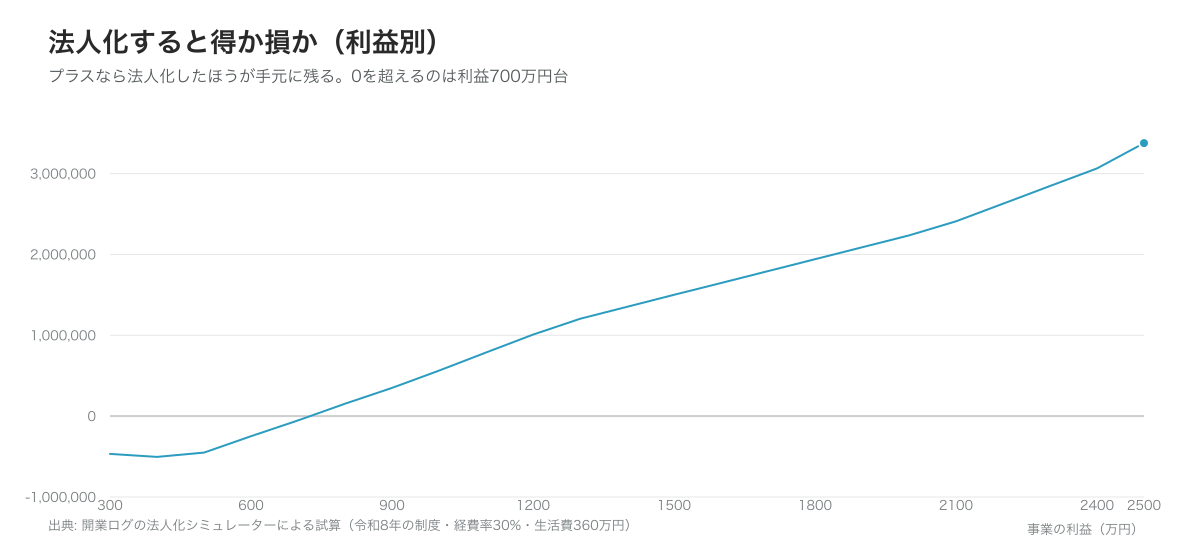
分岐点はおおむね利益700〜800万円
経費率30%で試算すると、売上1,050万円・利益735万円あたりで法人が有利に転じます。実務で言われる目安とおおむね一致します。ただし生活費・年齢・業種で動くので、自分の数字で確かめてください。
税理士費用を入れているか
法人の決算は実務上ほぼ税理士に依頼することになります。この費用(既定30万円)を入れずに比較すると、法人が有利に見えすぎます。顧問を付けない前提なら0円にしてください。
計算に使っている制度
- 給与所得控除:令和8年分は最低保障額が65万円から74万円に引き上げられています。
- 基礎控除:合計所得489万円以下で104万円(本則62万円+特例42万円)。特例は令和8年・9年分の時限措置です。
- 社会保険:協会けんぽ東京・令和8年度の料率(健康保険9.85%+子ども・子育て支援金0.23%+厚生年金18.3%+拠出金0.36%、40〜64歳は介護1.62%)。厚生年金は標準報酬月額65万円、健康保険は139万円で頭打ちになります。
- 法人税:実効税率で近似しています(既定:所得800万円以下23%、超34%)。法人税・地方法人税・法人住民税・法人事業税・特別法人事業税の合計の目安です。
- 法人住民税の均等割:70,000円。赤字でもかかります。
税額以外に考えること
法人化の判断は税額だけでは決まりません。消費税(設立から2期の免税は影響が大きい)、社会的信用、融資の受けやすさ、決算や社会保険の事務負担、そしてやめるときのコストも関わります。このツールは税と社会保険だけを切り出した概算です。